تمويل الخزينة لأصحاب السجل التجاري والمقاولين الذاتيين: كنوجدو ليك الملف ونرسلوه للبنكFinancement de trésorerie pour commerçants et auto-entrepreneurs : nous montons votre dossier et l’envoyons à la banque

إلا رفض البنك، كنرجعو ليك فلوسك. ما كتخسر والو.Si la banque refuse, on vous rembourse. Vous ne perdez rien.

5000 درهم5000 DH

1700 درهمDH

1000 دابا، و700 غير من بعد الموافقة1000 maintenant, 700 seulement après l’accord

العرض صالح 24 ساعةOffre valable 24 heures

أكثر من 800 مشروع ممولPlus de 800 projets financés

فحص الأهليةVérification

3 أسئلة، جاوب بنعم ولا لا.3 questions, répondez par oui ou non.

  1. واش مخلص الضريبة ديالك؟Vos impôts sont-ils payés ?

  2. واش عندك حساب بنكي ديالك فيه حركة؟ (مقاول ذاتي ولا سجل تجاري)Avez-vous votre propre compte bancaire avec des mouvements ? (auto-entrepreneur ou registre de commerce)

  3. واش ما عندكش حوادث بنكية كتمنع التمويل؟N’avez-vous aucun incident bancaire qui bloque le financement ?

الشروط والضمانConditions et garantie

القرار ديال البنك، وإلا رفض كنرجعو ليك فلوسك.La banque décide ; si elle refuse, on vous rembourse.

الشروط الثلاثة (كتصرح بيهم قبل التسبيق):Les 3 conditions (déclarées avant l’acompte) :

  • الضريبة ديالك مخلصة.Vos impôts sont payés.
  • عندك حساب بنكي ديالك فيه حركة (مقاول ذاتي ولا سجل تجاري).Vous avez votre propre compte bancaire actif (auto-entrepreneur ou registre de commerce).
  • ما عندكش حوادث بنكية كتمنع التمويل.Aucun incident bancaire bloquant.

الخلاص والاسترجاع:Paiement et remboursement :

  • 1700 درهم: 1000 تسبيق، و700 غير من بعد موافقة البنك.1700 DH : 1000 d’acompte, 700 seulement après l’accord de la banque.
  • إلا رفض البنك ونتا موفي بالشروط: كنرجعو ليك 1000 درهم.Refus de la banque et conditions respectées : on vous rend les 1000 DH.
  • إلا بان بلي شي شرط ما كانش صحيح وقت التصريح: ما كاينش استرجاع.Si une condition s’avère fausse au moment de la déclaration : pas de remboursement.
  • العرض صالح 24 ساعة من أول تواصل: خاص الـ1000 تتخلص فهاد 24 ساعة. من بعد، الثمن 5000 درهم.Offre valable 24 heures à partir du premier contact : l’acompte de 1000 doit être payé dans ce délai. Ensuite, le prix est de 5000 DH.

مدة دراسة الملف كيتحكم فيها البنك، ماشي حنا. حنا كنقدمو الملف كامل وكنتابعوه حتى الجواب.Le délai d’étude du dossier dépend de la banque, pas de nous. Nous déposons un dossier complet et le suivons jusqu’à la réponse.

الثمن ديال مقاولة ما فيهش مصاريف الملف عند البنك ولا الفايدة. مقاولة ماشي بنك: القرار ديال البنك الشريك.Le prix Mokawala n’inclut ni les frais de dossier bancaires ni les intérêts. Mokawala n’est pas une banque : la banque partenaire décide.

بوحدك ولا مع مقاولة؟Seul ou avec Mokawala ?

الملف بوحدك ممكن، ولكن هادا هو الفرق.Le dossier seul est possible ; voici la différence.

بوحدكSeulمع مقاولةAvec Mokawala
الوقتLe tempsكتقلب على الوثائق، الـcanevas والـsituation بوحدك.Vous cherchez pièces, canevas et situation seul.كتصيفط الوثائق فالواتساب، وحنا كنوجدو الباقي.Vous envoyez les pièces par WhatsApp ; nous faisons le reste.
التنقالLes déplacementsكتمشي وترجع للبنك على كل وثيقة ناقصة.Allers-retours à la banque pour chaque pièce manquante.الملف كيوصل كامل للبنك الشريك.Le dossier arrive complet à la banque partenaire.
أخطاء الملفLes erreursالقسط محسوب على المبيعات، أقل من 6 كشوف، canevas ناقص: كيترفض.Échéance calculée sur les ventes, moins de 6 relevés, canevas incomplet : refus.كنراجعو الشروط والأرقام قبل ما يتقدم.Conditions et chiffres vérifiés avant le dépôt.
شكون كيهضر مع البنكQui parle à la banqueنتا.Vous.حنا، وكنتابعو الملف حتى الجواب.Nous, avec le suivi jusqu’à la réponse.

شنو كتاخد فـ1700Ce que comprennent les 1700

الملف كامل، من المراجعة حتى الجواب ديال البنك.Le dossier complet, de la vérification à la réponse de la banque.

1

مراجعة الشروط والوثائقVérification

قبل ما يتقدم الملف.Avant tout dépôt.

2

canevas وsituationCanevas et situation

وحساب القسط المناسب.Avec le calcul de l’échéance adaptée.

3

التقديم للبنك الشريكDépôt à la banque

الملف كامل ومرتب.Dossier complet et classé.

4

المتابعة حتى الجوابSuivi jusqu’à la réponse

إلا تقبل، الفلوس كتدخل للحساب.Si accepté, les fonds arrivent sur le compte.

ما زال ما مؤهلش؟Pas encore éligible ?

كيفاش تسوي الوضعية قبل ما تطلب التمويل.Comment régulariser avant de demander un financement.

الضريبةLes impôts

خلص ولا دير اتفاق مع المصلحة الضريبية، وطلب شهادة اللي كتبين بلي الوضعية مسوية. البنك كيطلب وصل أداء الضريبة.Payez ou convenez d’un échéancier avec l’administration fiscale, et demandez une attestation de régularité. La banque demande la quittance.

الحساب البنكيLe compte

خلي المداخيل ديال النشاط كتدوز فالحساب ديالك. البنك كيقرا آخر 6 كشوف، والمبلغ مربوط بالحركة.Faites passer les recettes de l’activité par votre compte. La banque lit les 6 derniers relevés ; le montant dépend des flux.

الحوادث البنكيةLes incidents

سوي الشيكات بلا رصيد، الأقساط المتأخرة ولا الحجوزات مع البنك ديالك، وطلب منو وثيقة التسوية.Régularisez chèques sans provision, échéances impayées ou saisies avec votre banque, et demandez-lui le justificatif de régularisation.

شنو هو قرض الخزينة؟C’est quoi le crédit de trésorerie ?

قرض الخزينة للمهنيين والحرفيين وأصحاب السجل التجاريCrédit de trésorerie pour professionnels, artisans et commerçants

  • قرض كيترد، ماشي منحة: للسيولة، المخزون والأداءات.Un crédit à rembourser, pas une aide : trésorerie, stock, paiements.

  • من 12 حتى 24 شهر، مع مهلة ممكن توصل لـ3 أشهر.De 12 à 24 mois, avec un différé possible jusqu’à 3 mois.

  • المبلغ مربوط بالنشاط: شهر من CA ولا 10% من CA السنوي.Montant lié à l’activité : un mois de CA ou 10 % du CA annuel.

قرض الخزينة (Crédit de Trésorerie amortissable) قرض بنكي من بنك شريك، كيمول الاحتياج ديال الخزينة فنشاط خدام: سيولة، مخزون، أداء الموردين. كيترد بأقساط (رأس المال + الفايدة) على 12 حتى 24 شهر، مع مهلة ممكن توصل لـ3 أشهر. المبلغ مربوط بحجم النشاط: شهر من رقم المعاملات (CA) ولا 10% من CA السنوي. موجه للمقاول الذاتي، التاجر، الحرفي، صاحب المهنة الحرة والشركة الصغيرة جدا، بحساب بنكي وبلا حوادث أداء (impayés، ATD، saisie-arrêt). مصاريف الملف عند البنك 0.1% من المبلغ. مقاولة ماشي بنك: كنوجدو الملف ونقدموه للبنك الشريك. القرار ديال البنك، وإلا رفض كنرجعو ليك فلوسك.Le crédit de trésorerie amortissable est un crédit d’une banque partenaire qui finance les besoins de trésorerie d’une activité en marche : liquidités, stock, paiement des fournisseurs. Il se rembourse par échéances (capital + intérêts) sur 12 à 24 mois, avec un différé possible jusqu’à 3 mois. Le montant dépend de l’activité : un mois de chiffre d’affaires ou 10 % du CA annuel. Il s’adresse aux auto-entrepreneurs, commerçants, artisans, professions libérales et TPE, avec un compte bancaire et sans incident de paiement (impayés, ATD, saisie-arrêt). Frais de dossier bancaires : 0,1 % du montant. Mokawala n’est pas une banque : nous montons le dossier et le présentons à la banque partenaire. La banque décide ; en cas de refus, on vous rembourse.

12 → 24شهر: مدة السدادmois : durée
10%من CA السنوي (ولا شهر من CA)du CA annuel (ou un mois de CA)
3أشهر: المهلة القصوىmois : différé maximum
0.1%مصاريف الملف عند البنكFrais de dossier bancaires

الأهلية: شكون كيستافد؟Éligibilité : qui peut en bénéficier ?

جاوب على 4 أسئلة: واش قرض الخزينة هو الحل ديالك؟4 questions : le crédit de trésorerie est-il votre solution ?

شحال غادي تاخد وكيفاش كتسدد؟Combien et comment rembourser ?

السؤال الأول: شحال تقدر تسدد فالشهر من الفائض الحقيقي؟La vraie question : combien pouvez-vous rembourser par mois sur l’excédent réel ?

المبلغLe montant

شهر من رقم المعاملات (CA)، ولا 10% من CA السنوي، ولا من مجموع الحركات الدائنة الصافية فحساباتك. البنك كيحدد المبلغ النهائي.Un mois de CA, ou 10 % du CA annuel, ou des mouvements créditeurs nets. La banque fixe le montant final.

المدة والأداءDurée et paiement

من 12 حتى 24 شهر. الأداء شهري، فصلي، نصف سنوي ولا سنوي، ومهلة حتى 3 أشهر.De 12 à 24 mois. Paiement mensuel, trimestriel, semestriel ou annuel ; différé jusqu’à 3 mois.

الكلفةLe coût

مصاريف الملف 0.1% من المبلغ (مع حد أدنى وأقصى كيتقالو قبل الاكتتاب). الفايدة كتتحدد وقت دراسة الملف.Frais de dossier : 0,1 % du montant (minimum et maximum annoncés avant souscription). Le taux est fixé à l’étude du dossier.

قارن ديما المبلغ الإجمالي لي غادي تسدد، ماشي القسط فقط: الفايدة ومصاريف الملف كيزيدو على المبلغ.Comparez toujours le total remboursé, pas seulement l’échéance : intérêts et frais s’ajoutent.

الوثائق والمراحلDocuments et étapes

جمع الوثائق حسب فئتك، حنا كنوجدو الملف، ومن بعد البنك.Réunissez les documents selon votre catégorie ; nous montons le dossier, puis la banque.

0 / 8 واجدينprêts

الوثائق كتختلف حسب الفئة (مقاول ذاتي، تاجر، حرفي، مهنة حرة)، والأداة فالصفحة كتعطيك اللائحة ديال فئتك.Les documents varient selon la catégorie (AE, commerçant, artisan, libéral) ; l’outil de la page donne la liste de votre catégorie.

1

حدد فئتك وجمع الوثائقCatégorie et documents

مقاول ذاتي، تاجر، حرفي ولا مهنة حرة.AE, commerçant, artisan ou libéral.

2

عمر الـcanevasRemplir le canevas

Canevas simplifié وSituation liée à l'activité.Canevas simplifié et situation liée à l’activité.

3

رتب آخر 6 كشوف بنكيةClasser les 6 derniers relevés

البنك كيقرا الحساب: خلي المداخيل كتدوز فيه.La banque lit le compte : faites-y passer vos recettes.

4

الملف مع مقاولةLe dossier avec Mokawala

عرض 1700 درهم: 1000 دابا و700 من بعد الموافقة.Offre 1700 DH : 1000 maintenant, 700 après l’accord.

5

تقديم الملف للبنك الشريكDépôt à la banque partenaire

البنك كيدرس ويقرر: الموافقة ولا الرفض، والضمانات.La banque étudie et décide : accord ou refus, et garanties.

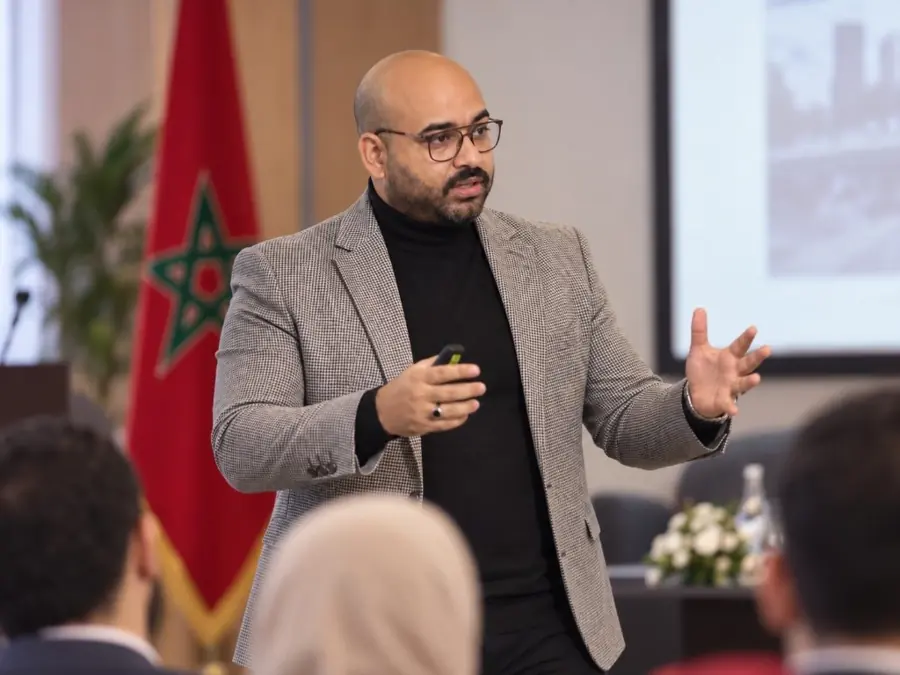
عادل مفتاح
رأي عادل مفتاحL’avis d’Adil Miftahخبير تمويل واستثمار بالمغربExpert en financement et investissement au Maroc

رأي عادل مفتاحL’avis d’Adil Miftah

قرض الخزينة كيحل فجوة، ماشي كيصلح نشاط خاسر.Le crédit de trésorerie comble un trou, il ne répare pas une activité déficitaire.

«السؤال الأول ماشي "شحال نقدر ناخد؟"، هو "شحال نقدر نسدد فالشهر من الفائض الحقيقي؟". إلا كان الجواب واضح، القرض أداة مزيانة. وإلا لا، خصك تحل السبب (تحصيل، مخزون، مصاريف) قبل ما تدخل فدين.»« La première question n’est pas "combien puis-je obtenir ?" mais "combien puis-je rembourser chaque mois sur l’excédent réel ?". Si la réponse est claire, le crédit est un bon outil. Sinon, traitez la cause (encaissements, stock, charges) avant de vous endetter. »عادل مفتاح، مؤسس مقاولةAdil Miftah, fondateur de Mokawala

كنشوفو معاك واش وضعيتك كتدخل فهاد القرض، كنجمعو الوثائق حسب فئتك، كنعمرو الـcanevas، وكنرتبو الكشوف والأرقام. إلا كان الملف مناسب كنقدموه للبنك الشريك.Nous vérifions votre situation, réunissons les documents de votre catégorie, remplissons le canevas et classons relevés et chiffres. Si le dossier convient, nous le présentons à la banque partenaire.

القرار ديال البنك، وإلا رفض كنرجعو ليك فلوسك.La banque décide ; si elle refuse, on vous rembourse.

معلومات أكثرPlus d’informations

علاش ولمن يناسب؟Pourquoi et pour qui ?
  • الزبناء كيخلصو من بعد وخاصك تخلص الموردين دابا.Vos clients paient plus tard, vos fournisseurs maintenant.
  • موسم خاصو مخزون كبير قبل البيع (رمضان، العيد، الدخول المدرسي).Une saison qui exige du stock avant la vente (Ramadan, Aïd, rentrée).
  • صفقة كبيرة خاصها مواد أولية قبل ما يخلصك الزبون.Un gros marché qui exige des matières avant paiement.
  • مصروف مفاجئ (إصلاح آلة، ضريبة) ولا فرصة شراء بثمن مزيان.Une dépense imprévue (réparation, impôt) ou une bonne occasion d’achat.

ماشي لـ: تجهيزات كبيرة ولا مشروع جديد، تغطية خسائر مزمنة، ولا سداد قرض بقرض آخر.Pas pour : gros équipements ou projet nouveau, pertes chroniques, rembourser un crédit par un autre.

أخطاء كتوقع وكتخلي الملف يترفضErreurs fréquentes
  • قرض خزينة لتجهيزات كبيرة: المدة قصيرة (12 → 24 شهر)، خاص قرض استثمار.Trésorerie pour gros équipement : durée trop courte, il faut un crédit d’investissement.
  • تحسب القسط على المبيعات: القسط كيتخلص من الفائض بعد المصاريف.Calculer l’échéance sur les ventes : elle se paie sur l’excédent.
  • تاخد أكبر مبلغ ممكن: كل درهم زايد كيزيد الفايدة والقسط.Prendre le maximum : chaque dirham en plus coûte des intérêts.
  • تسدد قرض بقرض آخر: كيأجل المشكل.Rembourser un crédit par un autre : cela repousse le problème.
  • impayés، ATD ولا معلومات سلبية: كيوقفو الملف، سوي الوضعية قبل.Impayés, ATD, informations négatives : régularisez d’abord.
  • أقل من 6 كشوف ولا حساب ضعيف الحركة: خلي المداخيل كتدوز فالحساب.Moins de 6 relevés ou compte peu actif : faites passer vos recettes par le compte.
أمثلة افتراضيةExemples fictifs
  • تاجر، مخزون قبل الموسم: من 30,000 حتى 150,000 DH. إلا ما تباعش المخزون فالوقت، القسط كيبقى.Commerçant, stock avant saison : 30 000 à 150 000 DH. Si le stock ne part pas, l’échéance reste.
  • حرفي، صفقة خاصها مواد أولية: من 20,000 حتى 80,000 DH. تأخر الزبون كيتقل الأقساط.Artisan, matières pour un marché : 20 000 à 80 000 DH. Un client en retard alourdit les échéances.
  • مقاول ذاتي، زبون كبير كيخلص بعد 60 يوم: حسب CA. ما تاخدش كثر من حاجتك.AE, gros client à 60 jours : selon le CA. N’empruntez pas plus que nécessaire.
  • مهنة حرة، تجهيز صغير + سيولة: حسب النشاط. التجهيز الكبير خاصو قرض استثمار.Libéral, petit équipement + trésorerie : selon l’activité. Le gros équipement relève de l’investissement.
الحالة ديالك مختلفة؟ برامج أخرىAutres programmes
أسئلة شائعة حول قرض الخزينةQuestions fréquentes

شنو الفرق بين قرض الخزينة وقرض الاستثمار؟ الخزينة كتمول الاستغلال بمدة قصيرة (12 → 24 شهر)؛ الاستثمار كيمول التجهيزات بمدة أطول.Trésorerie ou investissement ? La trésorerie finance l’exploitation sur 12 à 24 mois ; l’investissement, l’équipement sur plus longtemps.

شنو نداير إلا رفضو الملف؟ شوف السبب، سوي الوضعية، قوي حركة الحساب لبضعة أشهر ونقص المبلغ. ضمان Tamwilcom (Damane Express) ممكن يسهل بعض الملفات.Et en cas de refus ? Identifiez la cause, régularisez, renforcez le compte quelques mois et réduisez le montant. Damane Express peut aider certains dossiers.

واش خاصني حساب بنكي؟ إيه، وممكن البنك يطلب حساب مهني من بعد الموافقة المبدئية.Faut-il un compte ? Oui ; la banque peut demander un compte professionnel après accord de principe.

شنو الضمانات؟ كتتحدد حسب الملف: رهن الأصل التجاري، كفالة شخصية للمسير، ضمان Tamwilcom (Damane Express) ولا سند لأمر.Quelles garanties ? Selon le dossier : nantissement du fonds de commerce, caution du gérant, garantie Tamwilcom (Damane Express) ou billet à ordre.

المصدرSource

المصدر: مقاولة (بنك شريك). مراجعة وإعداد: عادل مفتاح. آخر تحقق: 20 شتنبر 2026.Source : Mokawala (banque partenaire). Revue : Adil Miftah. Dernière vérification : 20 septembre 2026.

كل التفاصيل (الدليل الكامل)Tous les détails (guide complet, en arabe)
الرئيسية / التمويل والدعم / قرض الخزينة للمهنيين والحرفيين وأصحاب السجل التجاري آخر تحقق: 2026-09-20 قرض خزينة قصير الأمد (12 → 24 شهر) لحل فجوة السيولة فنشاط المقاول الذاتي، التاجر، الحرفي وصاحب المهنة الحرة: شنو هو، واش هو الأنسب ليك، شحال غادي تسدد، والوثائق حسب فئتك. الجواب فـ 3 جمل سريعة:
  • قرض خزينة من بنك شريك كيتسدد بأقساط من 12 لـ24 شهر، بمبلغ مرتبط بحجم النشاط (شهر من CA ولا 10% من CA السنوي).
  • للمقاول الذاتي، التاجر، الحرفي وصاحب المهنة الحرة، بحساب بنكي وبلا حوادث أداء. الوثائق كتختلف حسب الفئة.
AM عادل مفتاح خبير تمويل واستثمار بالمغرب • آخر مراجعة: 2026-09-20 رأي عادل « قرض الخزينة كيحل فجوة، ماشي كيصلح نشاط خاسر. السؤال الأول ماشي «شحال نقدر ناخد؟»، هو «شحال نقدر نسدد فالشهر من الفائض الحقيقي؟». إلا كان الجواب واضح، القرض أداة مزيانة. وإلا لا، خصك تحل السبب (تحصيل، مخزون، مصاريف) قبل ما تدخل فدين. »

لمن كيناسب أكثر؟

مقاول ذاتي، تاجر ولا حرفي عندو نشاط منتظم، محتاج سيولة قصيرة الأمد (مخزون، أداء موردين) وعندو حساب بنكي فيه حركة.

شنو خاصك تنتبه ليه؟

القسط كيبدا من الشهر الأول (إلا ما كانتش مهلة) وكيتخلص من الفائض ماشي من المبيعات. والفائدة ومصاريف الملف كيزيدو على المبلغ. قارن دائما المبلغ الإجمالي لي غادي تسدد، ماشي القسط فقط.

الخطوة الجاية لي كننصحك بيها:

قبل أي طلب: حسب الفائض الشهري ديالك، جرب المحاكي فالصفحة بجوج فوائد مختلفة، وجمع الوثائق حسب فئتك. من بعد شوف واش أنت مؤهل للعرض (1700 درهم) باش نوجدو معاك الملف.

هادا رأي مهني من مكتب مقاولة باش يعاونك تقرر. ماشي شرط رسمي من الجهة لي كتعطي الدعم.

شنو هو هاد البرنامج وعلاش يصلح؟

شنو هو البرنامج؟ قرض الخزينة (Crédit de Trésorerie amortissable) هو قرض قصير ومتوسط الأمد كيمول الاحتياج ديال الخزينة ديال النشاط: سيولة، مخزون، أداءات. كيتسدد بأقساط (رأس مال + فائدة) على 12 لـ24 شهر. ماشي منحة ولا دعم: هو قرض بنكي وكيتسدد. مقاولة ماشي بنك: كنوجدو الملف وكنقدموه للبنك الشريك.

علاش ولمن يناسب؟ هاد القرض كيحل مشكل السيولة القصيرة الأمد فنشاط خدام: (1) زبناؤك كيخلصو من بعد وخاصك تخلص الموردين دابا. (2) موسم خاصو مخزون كبير قبل البيع (رمضان، العيد، الدخول المدرسي). (3) صفقة كبيرة خاصها مواد أولية قبل ما يخلصك الزبون. (4) مصروف مفاجئ (إصلاح آلة، ضريبة) ولا فرصة شراء بثمن مزيان. ماشي لهادشي: تجهيزات كبيرة ولا مشروع جديد (المدة قصيرة)، تغطية خسائر مزمنة، ولا سداد قرض بقرض آخر، حيت كيزيد الضغط.

الأهلية: شكون مؤهل وشكون لأ؟

شكون يقدر يستافد (الشروط الإيجابية):
  • نشاط قائم: مقاول ذاتي، تاجر، حرفي، مهنة حرة ولا شركة صغيرة جدا.
  • حساب بنكي (وممكن يطلب منك البنك تفتح حساب مهني بعد الموافقة).
  • بلا حوادث أداء، impayés، saisie-arrêt ولا ATD.
  • بلا نزاع قضائي ولا معلومات سلبية.
  • بلا تصفية ولا redressement judiciaire.
شكون ماشي مؤهل (المستثنيات):
  • ما كيتأهلوش: الملفات فيها حوادث أداء، impayés، حجوزات، نزاع قضائي، معلومات سلبية، أو تصفية.

القطاعات المؤهلة: كل الأنشطة المؤهلة عند البنك (تجارة، خدمات، صناعة تقليدية، مهن حرة)

المصاريف المؤهلة للدعم: قرض خزينة: الاحتياج ديال الاستغلال (سيولة، مخزون، أداءات). الاستعمالات كيتأكدو مع البنك وقت دراسة الملف.

هاد اللائحة كتعطيك فكرة سريعة، ماشي قرار نهائي. الأهلية كتتأكد بفحص الأهلية فالصفحة قبل إيداع الملف.

شحال غادي تاخد؟

قرض من 12 لـ24 شهر: شهر من CA ولا 10% من CA السنوي، مع مهلة حتى 3 أشهر.

كيفاش كيدوز الملف والوثائق المطلوبة؟

1 حدد فئتك (مقاول ذاتي، تاجر، حرفي، مهنة حرة) وجمع الوثائق (أداة الوثائق فالصفحة) 2 عمر الـcanevas simplifié وSituation liée à l'activité 3 رتب آخر 6 كشوف بنكية 4 عطي الملف لمقاولة (عرض 1700: 1000 دابا و700 من بعد الموافقة): كنراجعو الأرقام والوثائق وواش القرض ملائم 5 إلا كان الملف مناسب، كنقدموه للبنك الشريك، والبنك كيدرس ويقرر: الموافقة ولا الرفض، والضمانات المطلوبة

أخطاء كتوقع وكتخلي الملف يترفض

الخطأ: تاخد قرض خزينة لتمويل تجهيزات كبيرة. الحل والوقاية: المدة قصيرة (12 → 24 شهر). التجهيزات الكبيرة خاصها قرض استثمار بمدة أطول. الخطأ: تحسب القسط على المبيعات ماشي على الفائض. الحل والوقاية: القسط كيتخلص من الفائض بعد المصاريف. استعمل المحاكي فالصفحة. الخطأ: تاخد أكبر مبلغ ممكن. الحل والوقاية: خد الحاجة الحقيقية فقط. كل درهم زايد كيزيد الفائدة والقسط. الخطأ: تسدد قرض بقرض آخر. الحل والوقاية: هادشي كيأجل المشكل. حل السبب (تحصيل، مخزون، مصاريف) أولا. الخطأ: تقدم الطلب وعندك impayés، ATD ولا معلومات سلبية. الحل والوقاية: هادشي كيوقف الملف. سوي وضعيتك قبل الطلب. الخطأ: تجيب أقل من 6 كشوف بنكية، ولا حسابك ضعيف الحركة. الحل والوقاية: البنك كيقرا الحساب. ورتب آخر 6 كشوف، وخلي المداخيل كتدوز فالحساب.

5 أنواع مشاريع ممكن يناسبها البرنامج

أمثلة افتراضية للتوضيح ومساعدتك فالمقارنة:

تاجر: مخزون قبل الموسم

مخزون 30,000 → 150,000 DH علاش يناسب؟ القرض كيخليك تشري قبل الموسم وتبيع بربح، والقسط كيتسدد من المبيعات. خطر الأهلية: إلا ما تباعش المخزون فالوقت، القسط كيبقى.

حرفي: صفقة كبيرة خاصها مواد أولية

مواد 20,000 → 80,000 DH علاش يناسب؟ كتشري المواد وتخدم الصفقة، وكتخلص الأقساط من مدخول الصفقة. خطر الأهلية: تأخر الزبون فالأداء كيتقل الأقساط.

مقاول ذاتي: زبون كبير كيخلص بعد 60 يوم

حسب CA علاش يناسب؟ كيغطي الفجوة بين الخدمة والتحصيل بدل ما توقف النشاط. خطر الأهلية: ما تاخدش أكثر من حاجتك.

مهنة حرة: تجهيز صغير + سيولة

حسب النشاط علاش يناسب؟ كتجمع تجهيز خفيف والسيولة فقرض واحد قصير. خطر الأهلية: التجهيز الكبير خاصو قرض استثمار ماشي خزينة.

إلا كان الحال ديالك مختلف… شوف برامج أخرى

Damane Intelak: ضمان قروض المشاريع حتى 1.2 مليون درهم ← إلا كان مشروعك جديد (إنشاء)، قرض الخزينة ماشي هو الحل: شوف انطلاقة. Damane Express ← إلا كان ملفك محتاج ضمان باش يتسهل: ضمان Tamwilcom كيغطي جزء من القرض. Start-TPE: قرض شرف بدون فائدة حتى 50,000 درهم ← إلا كنتي مقاول ذاتي ولا مقاولة صغيرة جدا وكتقلب على تمويل أوسع من الخزينة.

شنو كنديرو فمكتب مقاولة فهاد النوع من الملفات؟

فمكتب مقاولة كنشتغلو معاك على:

  1. نشوفو واش وضعيتك كتدخل فهاد القرض
  2. نجمعو الوثائق حسب فئتك
  3. نعمرو معاك canevas simplifié وSituation liée à l'activité

Diagnostic Projet & Financement

نشوفو واش مشروعك مؤهل والأرقام كتمشي قبل البنك.

Business Plan / Modélisation financière

البنك غيطلب أرقام واضحة وقدرة على السداد.

Dossier financement / subvention

نرتبو الملف باش تقدميه للبنك.

أسئلة شائعة حول قرض الخزينة للمهنيين والحرفيين وأصحاب السجل التجاري

واش قرض الخزينة هو الأنسب ليا؟ إلا كان المشكل سيولة قصيرة الأمد فنشاط خدام (مخزون، تحصيل متأخر، صفقة) وعندك فائض كافي لأداء الأقساط، إيوا. إلا كنتي كتقلب على تجهيزات كبيرة ولا مشروع جديد، قرض الاستثمار ولا التمويل الخاص بالإنشاء أنسب. وإلا كان النشاط كيخسر، القرض ما غاديش يحل المشكل.
كيفاش نعرف واش نقدر نسدد؟ قاعدة عملية (ماشي شرط رسمي): القسط الشهري ما خاصوش يفوت حوالي 30% من الفائض الشهري بعد كل المصاريف. استعمل المحاكي فالصفحة: دخل المبلغ، المدة، الفائدة، والفائض، وكتبان ليك النتيجة.
شنو الفرق بين قرض الخزينة وقرض الاستثمار؟ قرض الخزينة كيمول الاستغلال (سيولة، مخزون، أداءات) بمدة قصيرة (12 → 24 شهر). قرض الاستثمار كيمول تجهيزات ومشاريع بمدة أطول. ما تخلطش بيناتهم.
شحال نقدر ناخد؟ بالنسبة للمبلغ: شهر من رقم المعاملات (CA)، ولا 10% من CA السنوي، ولا من مجموع الحركات الدائنة الصافية فحساباتك. المبلغ النهائي كيحددو البنك حسب دراسة الملف وقدرتك على السداد.
شحال المدة وكيفاش كنسدد؟ من 12 لـ24 شهر. الأداء ممكن يكون شهري، فصلي، نصف سنوي ولا سنوي، وممكن مهلة حتى 3 أشهر.
شنو نداير إلا رفضو ليا الملف؟ شوف السبب: غالبا حوادث أداء، حركة ضعيفة فالحساب، ولا ملف ناقص. سوي الوضعية، قوي حركة الحساب لبضعة أشهر، ونقص المبلغ المطلوب. ضمان Tamwilcom (Damane Express) ممكن يسهل الموافقة فبعض الملفات.
واش خاصني حساب بنكي؟ إيوا، خاصك حساب بنكي. وممكن يطلب منك البنك تفتح حساب مهني بعد الموافقة المبدئية.
شنو الضمانات لي كيطلبو؟ كتتحدد حسب ملفك وقت الدراسة. ممكن يكون: رهن الأصل التجاري، كفالة شخصية للمسير، ضمان Tamwilcom (Damane Express)، أو سند لأمر.
شحال الثمن ومصاريف الملف؟ مصاريف الملف عند البنك: 0.1% من المبلغ (مع حد أدنى وأقصى كيتقالو ليك قبل الاكتتاب، فالمبالغ الصغيرة الحد الأدنى كيبان). سعر الفائدة كيتحدد وقت دراسة الملف.
كيفاش نستافد من هاد القرض؟ عطي الملف لمقاولة (عرض 1700: 1000 دابا و700 من بعد الموافقة): كنراجعو الأرقام والوثائق حسب فئتك وواش هاد القرض ملائم ليك. إلا كان الملف مناسب، كنرتبوه وكنقدموه للبنك الشريك. القرار ديال البنك.
المصدر الرسمي: مقاولة (بنك شريك) مراجعة وإعداد: عادل مفتاح — خبير تمويل واستثمار بالمغرب
قبل ما نمشيو للواتسابAvant d’ouvrir WhatsApp

4 معلومات صغار باش المستشار يعرف شكون أنت ويجاوبك على المشروع ديالك مباشرة.4 informations pour que le conseiller sache qui vous êtes et réponde directement à votre projet.

نوع الطلبType de demande